Versicherung fürs Trailrunning: kompletter Guide nach spanischen Regionen
Eine Hubschrauberrettung kostet zwischen 3.000 und 15.000 €. Deine Versicherung 40.
Du bist bei km 35 eines Ultra. Technische Abfahrt, loser Stein, Fehltritt. Bänderdehnung am Knöchel Grad 2. Du kannst nicht gehen. Du bist auf 1.800 Höhenmetern, zwei Stunden Fußmarsch vom nächsten Dorf entfernt. Du rufst die 112. Der Hubschrauber kommt.
Dieser Hubschrauber wird dir das Leben retten. Aber wenn du keine Versicherung hast, kommt auch eine Rechnung von zwischen 3.000 und 15.000 € je nach Region, Flugzeit und eingesetzten Mitteln.
Eine Verbandslizenz kostet zwischen 30 und 80 € pro Jahr. Eine private Bergversicherung ab 39 €. Eine Tagesversicherung ab 4,50 €.
Die Zahlen lassen keine Debatte zu. Und dennoch geht laut Daten der FEDME ein bedeutender Anteil der Bergläufer ohne Versicherung ins Gebirge und setzt sich einem wirtschaftlichen Risiko aus, das 10.000 € übersteigen kann.
Dieser Guide erklärt alles, was du wissen musst: welche Versicherungsarten es gibt, was sie kosten, was sie abdecken und wie du eine in deiner Region abschließt.
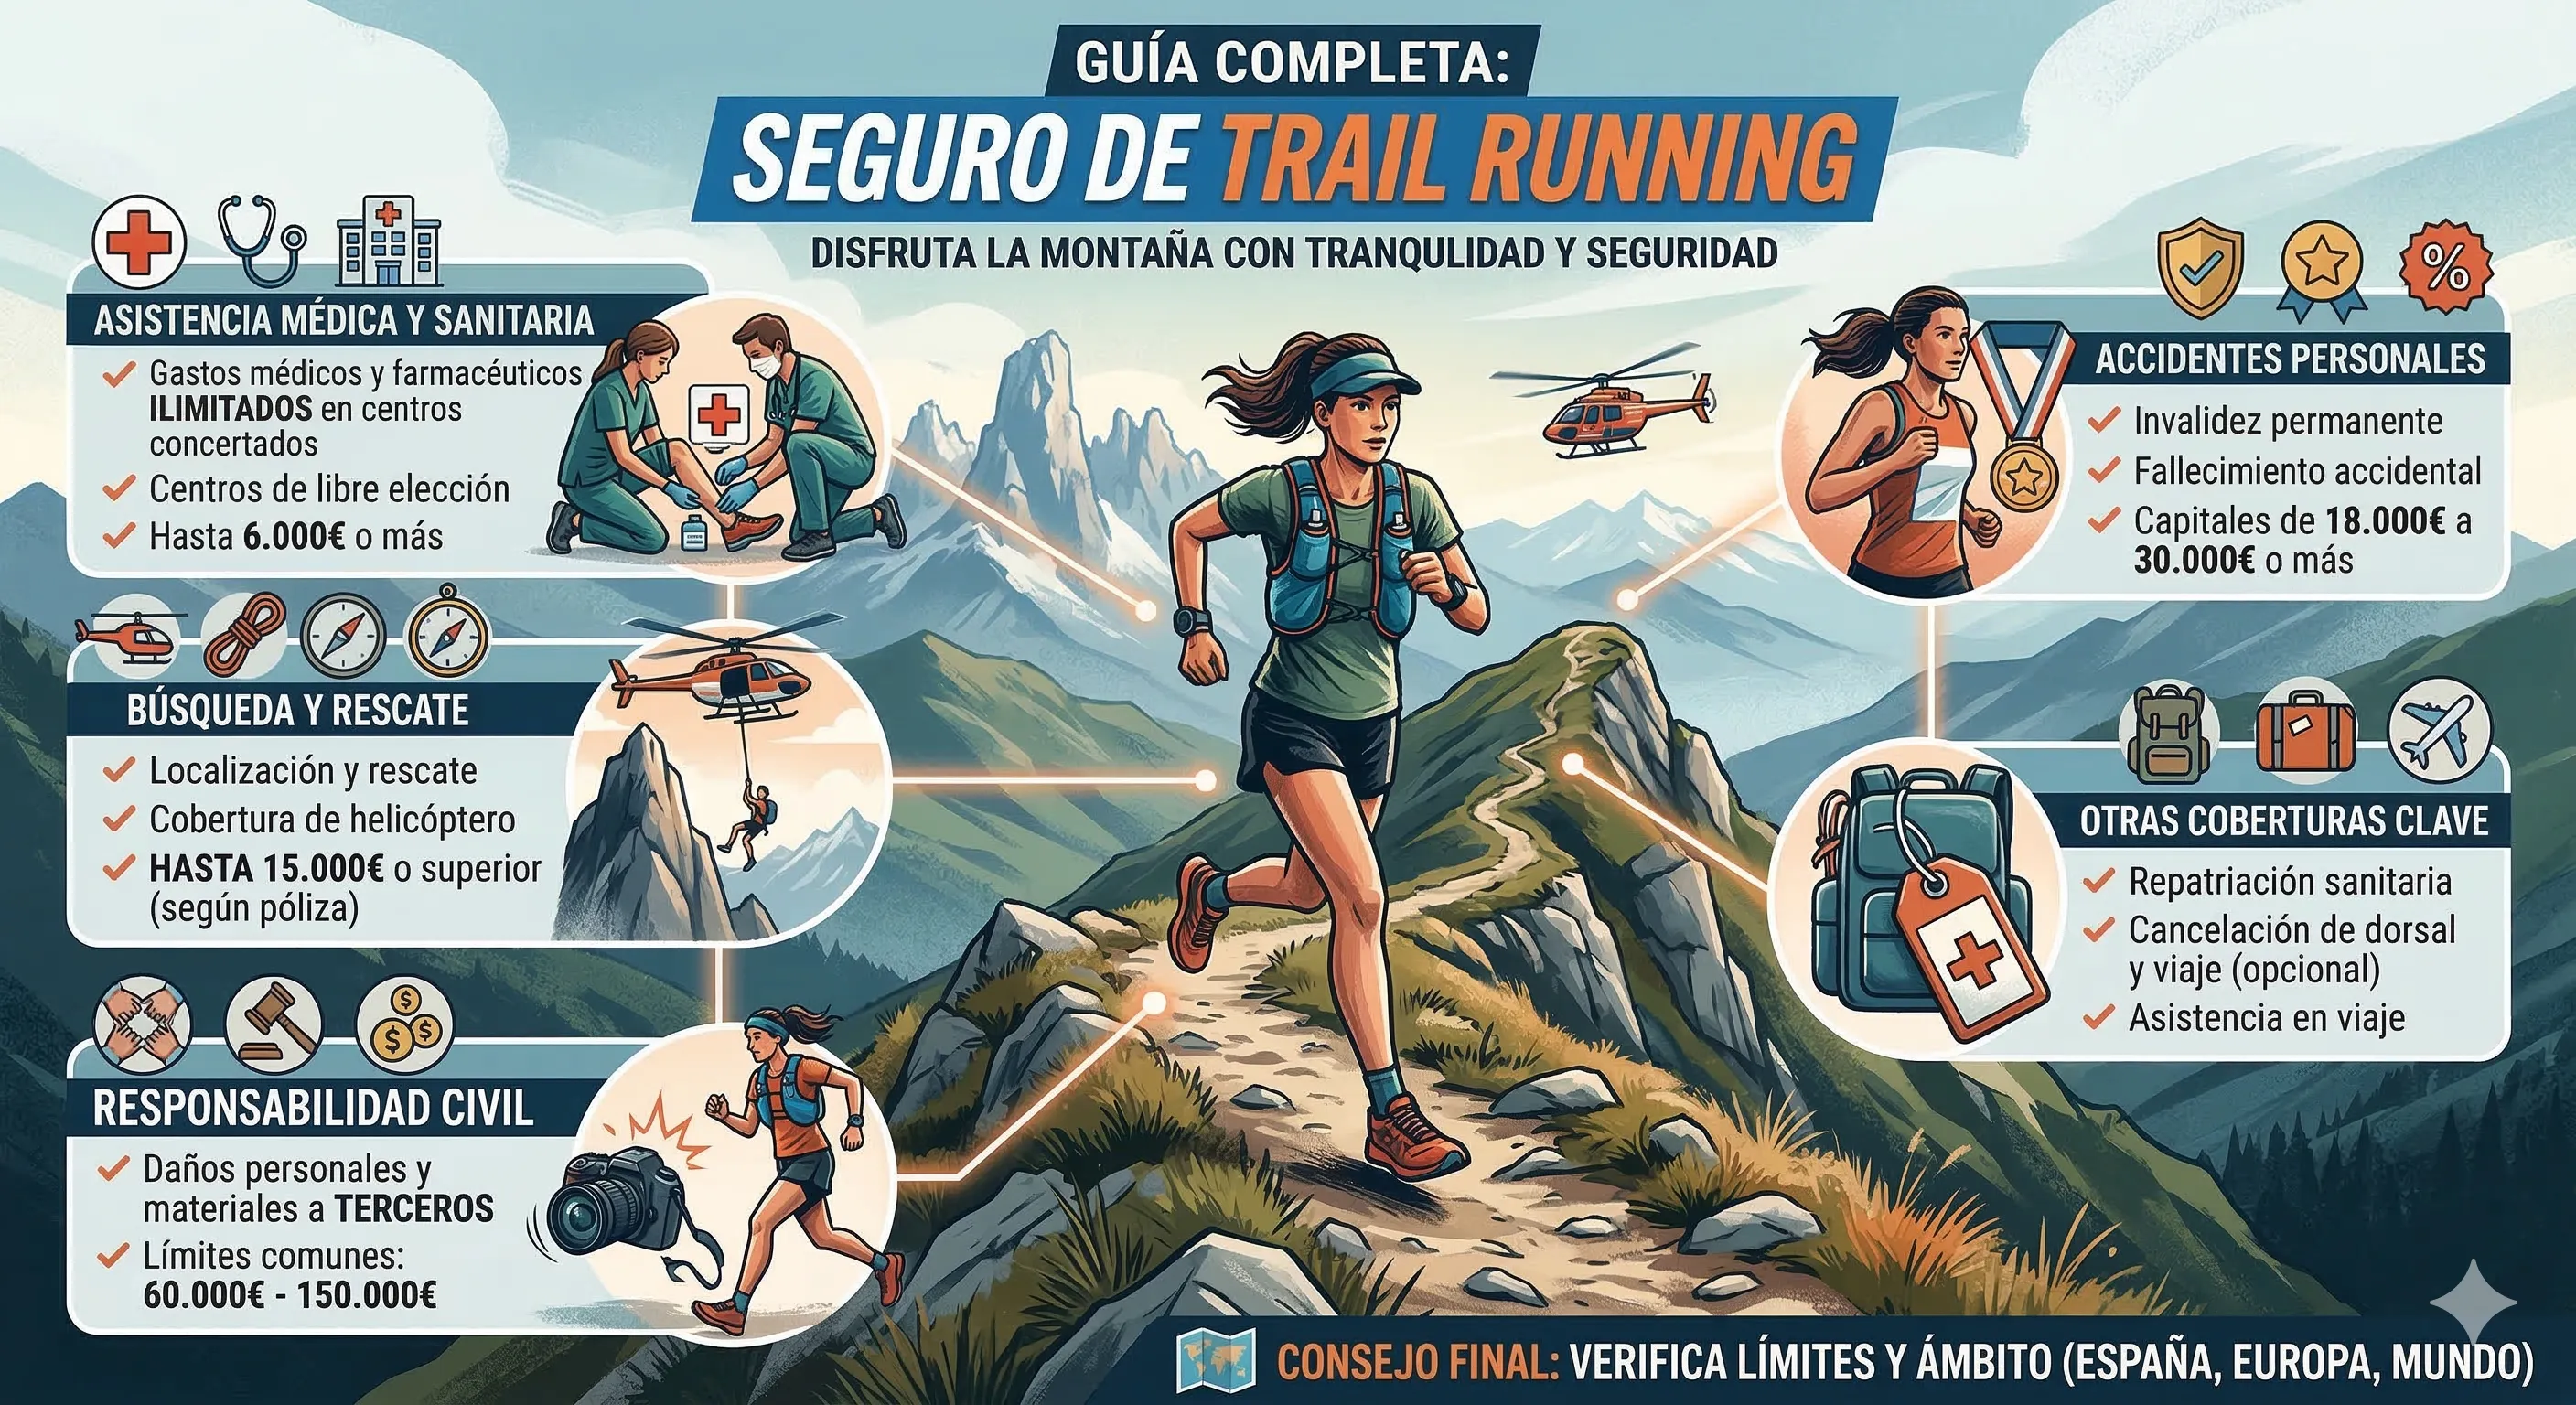
Ist eine Versicherung fürs Berglaufen Pflicht?
Kommt darauf an, was du unter „Pflicht” verstehst:
- Für den Wettkampf: ja. Die überwältigende Mehrheit der Trail-Rennen verlangt eine Verbandslizenz oder Tagesversicherung als Teilnahmevoraussetzung. Ohne sie holst du keine Startnummer ab.
- Für das eigenständige Training: Es gibt kein Gesetz, das dich dazu verpflichtet. Aber die Folgen, keine zu haben, sind real: Rettungsrechnung, nicht abgedeckte medizinische Kosten und null Haftpflichtabdeckung.
- In bestimmten Regionen: Aragón, Navarra, Kantabrien und Asturien haben Regelungen, die es erlauben, Rettungen in Rechnung zu stellen in bestimmten Fällen (Fahrlässigkeit, fehlende Ausrüstung, Ignorieren von Wetterwarnungen). Die Versicherung deckt dich gegen diese Möglichkeit.
Die Frage ist nicht, ob sie Pflicht ist. Die Frage ist, ob du es dir leisten kannst, keine zu haben.
Die 4 Versicherungsarten fürs Trailrunning
1. Bergverbandslizenz (FEDME)
Die vollständigste Option, wenn du regelmäßig im Gebirge an Wettkämpfen teilnimmst und trainierst. Sie wird über den Bergverband deiner Region abgewickelt, der in die FEDME (Spanischer Verband für Berg- und Klettersport) integriert ist.
Was sie enthält:
- Sportunfallversicherung (MAPFRE 2026)
- Bergrettungsabdeckung
- Haftpflicht
- Aus dem Unfall entstehende medizinische Kosten
- Abdeckung bei offiziellen Bergwettkämpfen
- Rückführung (je nach Modalität)
Was sie kostet: zwischen 30 und 100 €/Jahr je nach Region und Lizenzmodalität.
Für wen sie ideal ist: Läufer, die an mehreren Rennen pro Jahr teilnehmen und regelmäßig im Gebirge trainieren.
2. Leichtathletik-Verbandslizenz (RFEA)
Viele Trail-Rennen sind von der RFEA (Königlicher Spanischer Leichtathletikverband) zusätzlich zur oder anstelle der FEDME homologiert. Die Leichtathletiklizenz enthält eine Sportversicherung.
Wesentlicher Unterschied zur FEDME: Die Leichtathletiklizenz deckt Leichtathletikwettkämpfe (einschließlich homologiertem Trailrunning), aber deckt möglicherweise keine Bergaktivitäten außerhalb des Wettkampfs (Wandern, freies Bergtraining, Klettern).
Was sie kostet: Der feste Verbandsanteil beträgt 35 € + Versicherung (variiert je nach geografischer Abdeckung und Alter).
Für wen sie ideal ist: Läufer, die hauptsächlich an von der Leichtathletik homologierten Rennen teilnehmen und keine allgemeine Bergabdeckung brauchen.
Mehr Informationen: atletismorfea.es
3. Tagesversicherung
Für einzelne Rennen ohne jährliche Verbandslizenz. Sie wird sowohl von Rennveranstaltern als auch von privaten Versicherern angeboten.
Was sie enthält: Unfall- und Rettungsabdeckung für einen bestimmten Tag oder ein Event.
Was sie kostet: zwischen 4,50 und 20 € pro Tag je nach Abdeckung.
Private Optionen für Tagesversicherungen:
- Seguro de Aventura — Ab 4,50 €/Tag. Deckt Rettung, medizinische Kosten, Aktivitäten bis 3.500 m Höhe. Versicherer: ARAG. Web: segurodeaventura.com
- RunBike Protect „One Ride” — Tagesversicherung für Läufer und Radfahrer. Deckt Trailrunning, Rettung in Spanien und Europa. Web: runbikeprotect.com
- Xtremcover — Bergversicherungen pro Tag oder jährlich. Web: xtremcover.com
Für wen sie ideal ist: Läufer, die 1–3 Rennen pro Jahr machen und keine Jahreslizenz wollen.
4. Private Jahresversicherungen
Jahrespolicen von Versicherungsgesellschaften, die Bergsport abdecken, ohne dass du dich einem Verband anschließen musst.
| Versicherer | Ab | Hervorgehobene Abdeckung | Web |
|---|---|---|---|
| Seguro de Aventura | 39 €/Jahr | Rettung + medizinisch, bis 3.500 m | segurodeaventura.com |
| MAPFRE Aventura | 2,79 €/Tag | Berg, Wandern, Trail. Bis 3.500 m | mapfre.es |
| RunBike Protect | Variabel | Trailrunning ausdrücklich abgedeckt | runbikeprotect.com |
Für wen sie ideal ist: Läufer, die regelmäßig im Gebirge trainieren, aber nicht an Wettkämpfen teilnehmen (oder an Rennen teilnehmen, die eine private Versicherung akzeptieren).
Bergverbände nach spanischer Region
Hier hast du den Direktlink zum Bergverband jeder Region, um deine Verbandslizenz abzuwickeln. Die Lizenz wird immer über den regionalen Verband abgewickelt, nicht direkt über die FEDME.
| Region | Verband | Web | Lizenzen |
|---|---|---|---|
| Andalusien | FADMES | fadmes.es | Tarife |
| Aragón | FAM | fam.es | Modalitäten |
| Asturien | FEMPA | fempa.net | Lizenzen |
| Balearen | FBME | fbmweb.com | Preise |
| Kanaren | FECAMON | fecamon.es | Wie du dich anschließt |
| Kantabrien | FCDME | fcdme.es | Lizenzen |
| Castilla-La Mancha | FDMCM | fdmcm.com | Lizenzen |
| Castilla y León | FDMESCYL | fclm.com | Mitglieder |
| Katalonien | FEEC | feec.cat | Federat |
| Valencianische Gemeinschaft | FEMECV | femecv.com | Lizenzen und Versicherungen |
| Extremadura | FEXME | fexme.com | Lizenzen 2026 |
| Galicien | FGM | fedgalmon.gal | Kontakt: secretaria@fedgalmon.gal |
| La Rioja | FERIMON | ferimon.com | Über die Website |
| Madrid | FMM | fmm.es | Versicherungen und Ausweise |
| Murcia | FMRM | fmrm.net | Über die Website |
| Navarra | Nafar Mendi | nafarmendi.org | Verwaltung |
| Baskenland | EMF | emf.eus | Schließ dich an |
Hinweis: Die FEDME-Lizenz wird immer über einen Bergclub abgewickelt, der deinem regionalen Verband angeschlossen ist. Wenn du keinem Club angehörst, bieten viele Verbände die Option, dich als „unabhängig” anzuschließen, oder verweisen dich an offene Clubs in deiner Region.
Was du vor dem Abschluss jeder Versicherung prüfen solltest
Nicht alle Versicherungen sind gleich. Bevor du bezahlst, prüfe diese Punkte:
1. Dass sie „Trailrunning” ausdrücklich abdeckt
Manche Bergversicherungen decken „Wandern” und „Bergsteigen”, aber schließen Sportwettkämpfe oder „zeitgemessene Aktivitäten” aus. Wenn du an Wettkämpfen teilnimmst, stelle sicher, dass die Police Trailrunning im Rennen enthält.
2. Rettungsabdeckung: Hubschrauber inklusive
Prüfe, dass die Police Luftrettung (Hubschrauber) abdeckt, nicht nur landgestützte. Eine landgestützte Rettung mit Trage kann abgedeckt sein, eine Hubschrauberrettung aber nicht. Der Kostenunterschied liegt bei tausenden Euro.
3. Maximal abgedeckte Höhe
Viele private Versicherungen decken bis 3.500 Meter. Wenn du Ultras in den Pyrenäen oder der Sierra Nevada mit Pässen über dieser Höhe läufst, brauchst du eine Police, die mehr Höhe abdeckt.
4. Geografischer Geltungsbereich
- Nur Spanien: ausreichend, wenn du auf nationalem Gebiet an Wettkämpfen teilnimmst.
- Spanien + Andorra + französische Pyrenäen: nötig, wenn du grenzüberschreitende Rennen machst (Val d’Aran by UTMB zum Beispiel).
- International: wenn du außerhalb Spaniens läufst (UTMB Chamonix, Lavaredo Ultra Trail usw.).
5. Haftpflicht
Wenn du während eines Rennens einem anderen Läufer einen Unfall verursachst (Zusammenstoß in einer Abfahrt, verschobener Stein), deckt die Haftpflicht die Schäden an Dritten. Nicht alle Policen enthalten sie.
6. Wartezeit
Manche Policen haben eine Wartezeit von 15–30 Tagen ab Abschluss. Warte nicht bis zur Woche vor deinem Rennen mit dem Abschluss.
Was passiert, wenn du keine Versicherung hast und eine Rettung brauchst
In Spanien retten dich die Rettungsdienste immer, ob mit oder ohne Versicherung. Aber danach:
- Aragón: Das Berggesetz von Aragón erlaubt es, Rettungen in Rechnung zu stellen, wenn Fahrlässigkeit oder offensichtliche Unbesonnenheit vorliegt.
- Navarra: ähnliche Regelung. Rettungskosten können in bestimmten Fällen weiterberechnet werden.
- Kantabrien: Möglichkeit, Rettungen wegen Unbesonnenheit in Rechnung zu stellen, seit 2014.
- Asturien: Regelung, die die Rechnungsstellung von Rettungen vorsieht.
- Katalonien: Die Bombers de la Generalitat können Rettungen wegen Fahrlässigkeit in Rechnung stellen.
In den übrigen Regionen ist die Rettung in der Praxis kostenlos, aber die daraus entstehenden medizinischen Kosten (Operation, Krankenhausaufenthalt, Reha) gehen zu deinen Lasten, soweit die staatliche Krankenversicherung sie nicht deckt. Ein Kreuzbandriss kann Monate private Physiotherapie bedeuten.
Deine „physische Versicherung”: die Ausrüstung, die dich schützt
Die Papierversicherung deckt dich wirtschaftlich ab. Aber es gibt eine Versicherung, die du im Rucksack trägst und die verhindern kann, dass du die andere brauchst: die Notfallausrüstung.
Diese Produkte ersetzen keine Versicherungspolice, aber sie reduzieren das Risiko drastisch, dass ein kleinerer Zwischenfall zu einem ernsten Notfall wird.
Erste-Hilfe-Set
Ein Schnitt, eine tiefe Scheuerstelle, eine Verstauchung. Mit einem Basis-Erste-Hilfe-Set kannst du die Wunde im Moment behandeln und entscheiden, ob du weitermachst oder dich kontrolliert zurückziehst. Ohne es ist eine offene Wunde 3 Stunden vom Auto entfernt ein ernstes Problem.

Rettungsdecke
Wenn du stürzt und dich nicht bewegen kannst, kommt die Unterkühlung viel schneller, als du denkst. Die Rettungsdecke hält 90 % der Körperwärme, wiegt 60 Gramm und kostet unter 10 €. Es ist das beste Gewicht-Sicherheits-Verhältnis, das es gibt.
Notfall-Trillerpfeife
Drei Pfiffe hintereinander, eine Minute Pause, drei Pfiffe. Das internationale Notsignal. Der Ton einer Trillerpfeife reist viel weiter als deine Stimme, besonders bei Wind. 10 Gramm, die den Unterschied machen können, ob man dich in 30 Minuten oder in 3 Stunden findet.
GPS-Uhr mit Navigation
Eine Uhr mit GPX-Tracks und Abweichungswarnungen erlaubt dir, jederzeit genau zu wissen, wo du bist. Wenn du eine Rettung anfordern musst, kannst du der 112 deine genauen Koordinaten geben und die Reaktionszeit drastisch reduzieren.
Zugängliche Handyhalterung
Das Handy ist deine Lebenslinie. Wenn es tief im Rucksack ist, mit ausgeschaltetem Bildschirm und ohne gespeicherten Empfang, nützt es dir nichts, wenn du mit gebrochenem Knöchel am Boden liegst. Ein Handygürtel gibt dir sofortigen Zugriff auf die 112 und das GPS.
FEDME oder RFEA? Wie du wählst
Die häufigste Frage. Die Antwort hängt von deinem Profil ab:
| FEDME (Berg) | RFEA (Leichtathletik) | |
|---|---|---|
| Deckt freies Training | Ja | Nur homologierte Wettkämpfe |
| Deckt Trail-Rennen | Ja (Berg) | Ja (Leichtathletik) |
| Deckt Wandern | Ja | Nein |
| Bergrettung | Inklusive | Hängt von der Police ab |
| Ungefähre Kosten | 30–100 €/Jahr | 35 € + Versicherung |
| Ideal für | Trail + Berg allgemein | Nur Wettkämpfe |
Wenn du nur homologierte Leichtathletik-Rennen läufst → RFEA.
Wenn du im Gebirge trainierst, wanderst und an Trail-Rennen teilnimmst → FEDME.
Wenn du beides machst → viele Läufer holen sich beide Lizenzen. Die kombinierten Kosten (80–150 €/Jahr) bleiben viel geringer als eine einzige Rettung.
Checkliste: bist du versichert?
Vor deinem nächsten Berglauf geh diese Liste durch:
- ✅ Du hast eine gültige Verbandslizenz (FEDME und/oder RFEA)
- ✅ Oder eine private Versicherung, die Trailrunning ausdrücklich abdeckt
- ✅ Deine Versicherung deckt Luftrettung (Hubschrauber)
- ✅ Die maximal abgedeckte Höhe reicht für dein Rennen
- ✅ Der geografische Geltungsbereich umfasst den Ort, an dem du läufst
- ✅ Du bist nicht in der Wartezeit
- ✅ Du hast die Verbandskarte oder Policennummer griffbereit
- ✅ Du hast die Basis-Notfallausrüstung dabei (Erste-Hilfe-Set, Decke, Trillerpfeife)
Eine Versicherung für 40 € oder eine Rechnung über 10.000 €. Du entscheidest.
Kein Trailrunner geht ins Gebirge mit dem Gedanken, eine Rettung zu brauchen. Aber Trailrunning ist ein Sport in natürlichem Gelände, mit Höhenmetern, Steinen, Schlamm, wechselndem Wetter und akkumulierter Ermüdung. Stürze passieren. Verstauchungen passieren. Gewitter kommen früher als vorhergesagt.
Die Versicherung macht dich nicht schneller oder stärker. Aber sie erlaubt dir, mit der Gewissheit zu laufen, dass du, wenn etwas schiefgeht, nicht zwischen deiner Gesundheit und deinem Bankkonto wählen musst.
Wenn du dich vertiefen willst, was du immer im Rucksack mitführen solltest, sieh dir unseren Guide zur Pflichtausrüstung für Ultra-Trail an. Und wenn dich beschäftigt, was zu tun ist, wenn im Gebirge etwas schiefgeht, lies Was tun, wenn du im Gebirge stürzt.